Kết quả kinh doanh công ty chứng khoán Q1/2026: Doanh thu bùng nổ, lợi nhuận phân hóa
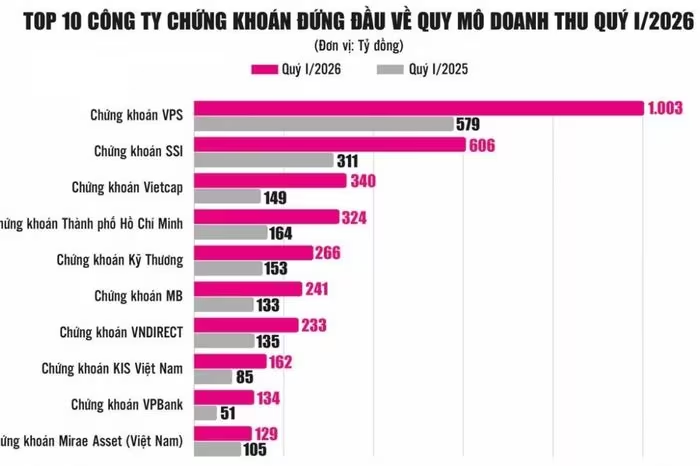
Doanh thu khối công ty chứng khoán Q1/2026 vượt 30.000 tỷ đồng nhờ thanh khoản tăng, nhưng lợi nhuận phân hóa mạnh do chi phí vốn và tự doanh. Xem phân tích chi tiết!
Kết quả kinh doanh công ty chứng khoán quý I/2026 ghi nhận sự tăng trưởng đột phá về doanh thu nhờ thanh khoản thị trường cải thiện, tuy nhiên lợi nhuận lại có sự phân hóa sâu sắc.
Nhìn vào bức tranh tài chính quý I/2026, có thể thấy một nghịch lý thú vị: trong khi doanh thu toàn ngành tăng vọt, không phải doanh nghiệp nào cũng chuyển hóa được con số này thành lợi nhuận ròng. Sự sôi động của thị trường đã tạo ra một “cú hích” lớn, nhưng đồng thời cũng bộc lộ những lỗ hổng trong chiến lược vận hành của nhiều công ty chứng khoán (CTCK).
Sức bật doanh thu từ mảng môi giới và cho vay ký quỹ
Số liệu thống kê từ hơn 70 CTCK cho thấy tổng doanh thu toàn ngành trong quý I/2026 đã vượt mốc 31.500 tỷ đồng, tăng trưởng mạnh mẽ so với mức 19.400 tỷ đồng của cùng kỳ năm ngoái. Động lực chính thúc đẩy sự tăng trưởng này đến từ mảng dịch vụ chứng khoán với mức tăng khoảng 72%.
Thanh khoản thị trường: “Xăng dầu” cho tăng trưởng
Điểm mấu chốt nằm ở thanh khoản. Trong tháng 3⁄2026, giá trị giao dịch bình quân đạt hơn 30.500 tỷ đồng/phiên. Đáng chú ý, dòng tiền không hề rút ra ngay cả khi VN-Index chịu áp lực từ địa chính trị và giá dầu, có thời điểm giảm sâu về vùng 1.600 điểm. Chính những phiên biến động mạnh này lại là “mỏ vàng” cho các CTCK khi khối lượng giao dịch tăng cao, đẩy doanh thu môi giới tăng 82% và lãi từ cho vay/phải thu tăng 68%.
Cuộc đua giành thị phần môi giới
Ở phân khúc môi giới, VPS tiếp tục khẳng định vị thế dẫn dắt với doanh thu vượt 1.000 tỷ đồng (tăng 73%). Những “ông lớn” như SSI, HCM và VNDirect vẫn duy trì được vị thế vững chắc. Tuy nhiên, điểm đáng chú ý là sự trỗi dậy của các công ty tầm trung như DNSE, VPBankS hay HDBS với mức tăng trưởng theo cấp số nhân, cho thấy sự dịch chuyển trong hành vi chọn đơn vị môi giới của nhà đầu tư hiện nay.
Lợi thế tuyệt đối từ hệ sinh thái ngân hàng
Mảng cho vay ký quỹ (margin) một lần nữa chứng minh sức mạnh của các CTCK có “bệ đỡ” là ngân hàng. TCBS và SSI là hai cái tên ghi nhận doanh thu cho vay vượt mốc 1.000 tỷ đồng. Trong khi đó, VPBankS, LPBS hay ACBS tận dụng triệt để nguồn vốn rẻ và tệp khách hàng sẵn có để bứt phá. Điển hình như VPBankS, dư nợ margin cuối quý I/2026 đạt 36.300 tỷ đồng và đặt mục tiêu chạm mốc 50.000 tỷ đồng vào cuối năm.
Những “điểm nghẽn” kéo lùi lợi nhuận
Dù doanh thu tăng trưởng ấn tượng, lợi nhuận lại là một câu chuyện khác. Sự phân hóa diễn ra rõ rệt: nhóm dẫn đầu tăng trưởng bền vững, trong khi nhiều doanh nghiệp khác lại đối mặt với thua lỗ hoặc sụt giảm lợi nhuận.
Cuộc chiến phí giao dịch: “Được và Mất”
Cạnh tranh gay gắt ở mảng môi giới đã buộc nhiều CTCK phải tham gia vào cuộc đua giảm phí. Ông Nguyễn Điệp Tùng, Chủ tịch HĐQT FPTS, thừa nhận đơn vị này phải hạ phí để bảo vệ thị phần. Tuy nhiên, chiến lược của FPTS là giảm phí có chọn lọc cho nhóm khách hàng giao dịch chủ động. Việc giảm phí tràn lan mà không có chiến lược quản trị rủi ro sẽ khiến biên lợi nhuận của các CTCK bị bào mòn nghiêm trọng.
Rủi ro từ hoạt động tự doanh
Tự doanh tiếp tục là “con dao hai lưỡi”. Khi VN-Index biến động mạnh, những công ty quá phụ thuộc vào mảng này sẽ bị tổn thương sâu sắc. Minh chứng điển hình là Chứng khoán EVS, với danh mục đầu tư chiếm gần 50% tổng tài sản, đã ghi nhận khoản lỗ gần 200 tỷ đồng trong quý I/2026 do giá cổ phiếu giảm sâu. Điều này cho thấy việc quá tập trung vào tự doanh khiến kết quả kinh doanh trở nên cực kỳ nhạy cảm với biến động ngắn hạn của thị trường.
Bài toán chi phí vốn sau làn sóng tăng vốn
Một áp lực ngầm nhưng nguy hiểm là chi phí lãi vay. Sau giai đoạn tăng vốn mạnh mẽ năm 2025, nhiều CTCK mở rộng quy mô quá nhanh dẫn đến chi phí vốn tăng vọt. SeABankSC là ví dụ điển hình khi chi phí lãi vay tăng từ mức dưới 2 tỷ đồng lên 42 tỷ đồng. Chỉ những doanh nghiệp kiểm soát được tốc độ tăng doanh thu cao hơn tốc độ tăng chi phí (như LPBS hay VPBankS) mới có thể duy trì được tăng trưởng lợi nhuận thực tế.
Góc nhìn chuyên gia và bài học cho nhà đầu tư
Kết quả quý I/2026 cho thấy một sự chuyển dịch quan trọng: Quy mô doanh thu không còn là thước đo duy nhất cho sức khỏe của một CTCK. Khả năng quản trị chi phí vốn và sự cân bằng giữa ba trụ cột (Môi giới - Margin - Tự doanh) mới là yếu tố quyết định sự sinh tồn. Những doanh nghiệp quá nghiêng về tự doanh sẽ dễ bị “quật ngã” bởi thị trường, trong khi những đơn vị có hệ sinh thái ngân hàng hỗ trợ sẽ có lợi thế cạnh tranh tuyệt đối về chi phí.
Theo bạn, trong bối cảnh thị trường biến động, bạn ưu tiên chọn CTCK có phí giao dịch rẻ hay đơn vị có năng lực quản trị rủi ro và tư vấn chuyên sâu? Hãy chia sẻ quan điểm của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Tại sao doanh thu các công ty chứng khoán tăng mạnh trong quý I/2026?Do thanh khoản thị trường cải thiện đáng kể, giá trị giao dịch bình quân tháng 3⁄2026 đạt hơn 30.500 tỷ đồng/phiên, thúc đẩy mạnh mẽ doanh thu từ phí môi giới và lãi cho vay margin.
Vì sao một số công ty chứng khoán bị lỗ dù doanh thu tăng?Nguyên nhân chủ yếu đến từ hai yếu tố: hoạt động tự doanh thua lỗ do thị trường biến động và chi phí lãi vay tăng cao sau quá trình tăng vốn quy mô lớn.
Lợi thế của các công ty chứng khoán thuộc hệ sinh thái ngân hàng là gì?Họ có lợi thế về nguồn vốn dồi dào với chi phí thấp (Cost of Funds rẻ) và dễ dàng tiếp cận tệp khách hàng sẵn có từ ngân hàng mẹ để phát triển mảng cho vay margin.
Câu hỏi thường gặp
Tại sao doanh thu các công ty chứng khoán tăng mạnh trong quý I/2026?
Do thanh khoản thị trường cải thiện đáng kể, giá trị giao dịch bình quân tháng 3⁄2026 đạt hơn 30.500 tỷ đồng/phiên, thúc đẩy mạnh mẽ doanh thu từ phí môi giới và lãi cho vay margin.
Vì sao một số công ty chứng khoán bị lỗ dù doanh thu tăng?
Nguyên nhân chủ yếu đến từ hai yếu tố: hoạt động tự doanh thua lỗ do thị trường biến động và chi phí lãi vay tăng cao sau quá trình tăng vốn quy mô lớn.
Lợi thế của các công ty chứng khoán thuộc hệ sinh thái ngân hàng là gì?
Họ có lợi thế về nguồn vốn dồi dào với chi phí thấp (Cost of Funds rẻ) và dễ dàng tiếp cận tệp khách hàng sẵn có từ ngân hàng mẹ để phát triển mảng cho vay margin.
Quy trình & thành phần
Ngành Game Việt Nam 2026: Thời Điểm Vàng Để Bứt Phá Ra Thế Giới
Ngành game Việt Nam đang đón vận hội "trăm năm có một" để bứt phá ra toàn cầu. Khám phá chiến lược "Do local, go global" và tiềm năng phát triển tại đây!
Galaxy Z Flip 8: "Kẻ bị bỏ quên" hay Vũ Khí Bí Mật của Samsung?
Galaxy Z Flip 8 bị đánh giá thấp trước Z Fold 8, nhưng liệu đây có phải là mẫu điện thoại gập đáng mua nhất năm nay? Khám phá ngay chi tiết về giá và cấu hình!
Sony Xperia 1 VIII: Khi 'quái vật' nhiếp ảnh trở lại với mức giá gây tranh cãi
Sony Xperia 1 VIII chốt ngày ra mắt với thiết kế mới, camera nâng cấp và pin 2 ngày. Liệu mức giá 2.200 USD có khiến 'vị vua' nhiếp ảnh bị quay lưng? Xem ngay!
Canvas bị hack: Rủi ro bảo mật dữ liệu và nỗi lo của sinh viên
Nền tảng Canvas bị hack gây gián đoạn học tập tại hàng nghìn đại học. Tìm hiểu chi tiết về vụ tấn công của Shiny Hunters và rủi ro bảo mật dữ liệu sinh viên tại đây.